Automatización de procesos contables en la pyme
En contabilidad se automatiza bien lo repetitivo: facturas recibidas, conciliación bancaria, facturas periódicas y cierre. El criterio fiscal lo sigue decidiendo una persona. VERI*FACTU es una obligación futura, con plazos en el BOE, para los programas de facturación.
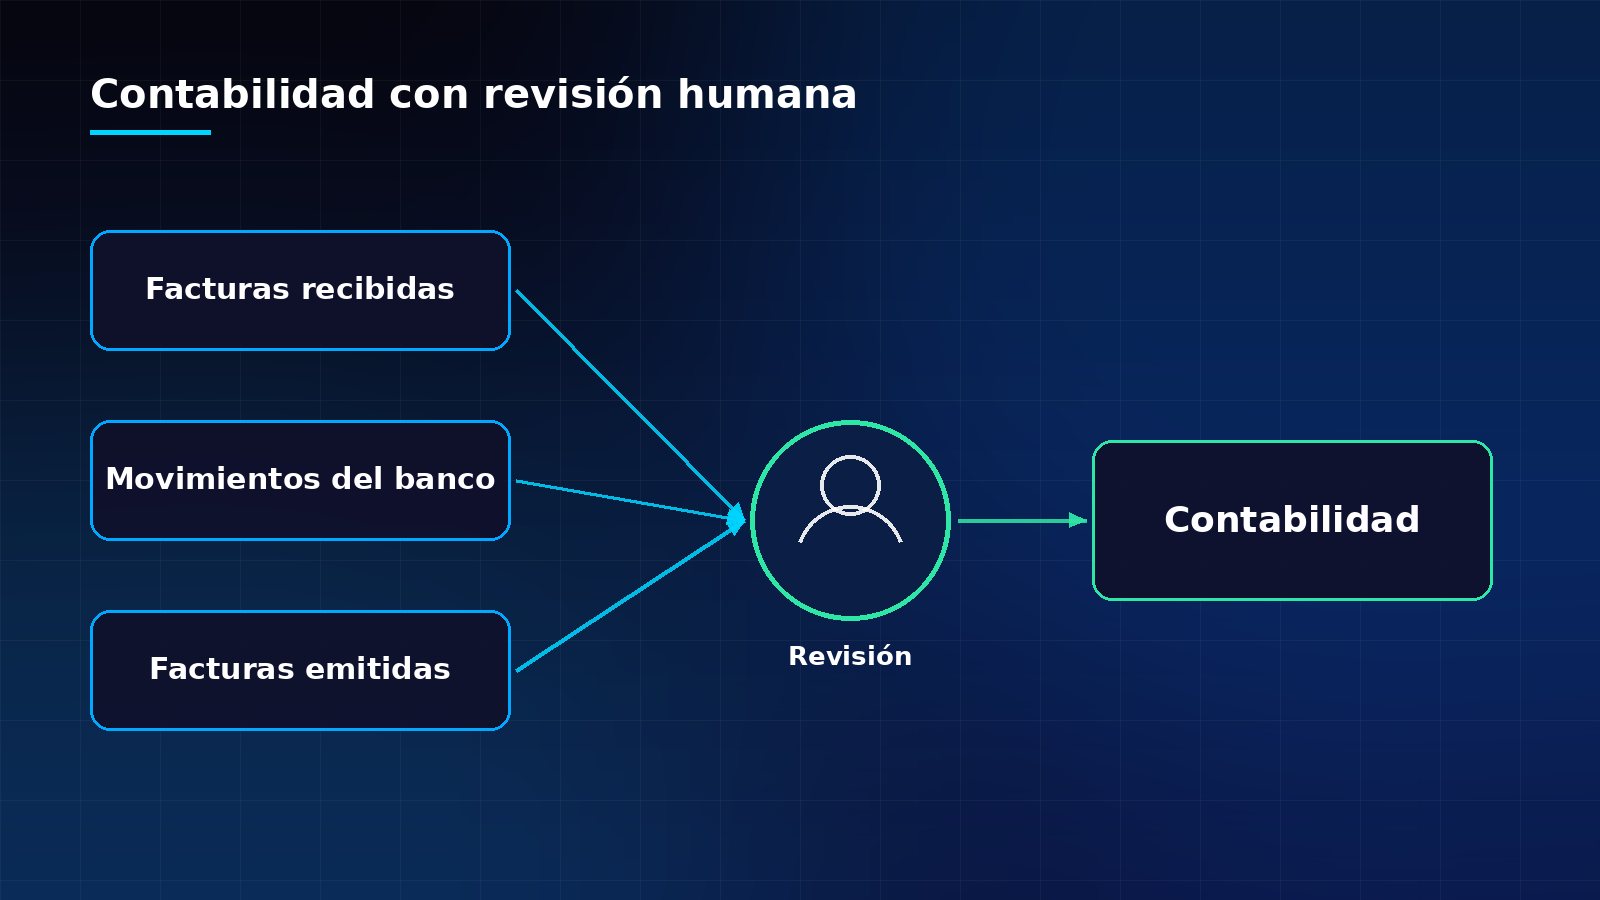
La automatización de procesos contables consiste en que el sistema haga lo repetitivo y con reglas claras: registrar facturas recibidas, conciliar los movimientos del banco, emitir facturas periódicas y preparar el cierre y los informes. Lo que exige criterio fiscal lo sigue decidiendo una persona. Bien planteada, no sustituye a tu asesoría: le quita horas de tecleo y le deja el trabajo que aporta valor.
Qué procesos contables se pueden automatizar
En una pyme, el trabajo contable se reparte entre la empresa y su asesoría. La empresa genera la información (facturas emitidas, facturas y tickets recibidos, cobros y pagos) y la asesoría la registra, la revisa y presenta los impuestos. La mayor parte del tiempo se va en mover esa información de un sitio a otro.
Ahí está el margen de automatización. Los procesos que mejor se prestan son los que cumplen tres condiciones: se repiten a menudo, siguen reglas estables y tienen datos de origen fiables. Los más habituales:
- Captura de facturas recibidas: leer los datos de la factura o el ticket y proponer el registro.
- Conciliación bancaria: casar cada movimiento del banco con su factura, cobro o pago.
- Facturación periódica: cuotas, suscripciones o servicios que se facturan igual cada mes.
- Seguimiento de cobros: saber qué está vencido y a quién hay que reclamar.
- Cierre mensual: comprobar que no falta nada antes de pasar el periodo a la asesoría.
- Informes: ventas, gastos, márgenes y deuda sin montarlos a mano.
Proceso a proceso: qué hace el sistema y qué revisa una persona
| Proceso | Qué puede hacer el sistema | Qué revisa una persona |
|---|---|---|
| Facturas recibidas | Leer proveedor, fecha, base, impuestos y total; proponer la cuenta de gasto | Que los datos leídos sean correctos y que el gasto sea de la empresa |
| Conciliación bancaria | Proponer el emparejamiento de cada movimiento por importe, fecha y referencia | Los movimientos sin pareja o con más de una candidata |
| Facturas periódicas | Emitirlas con su serie y numeración según el calendario acordado | Altas, bajas y cambios de precio de los clientes |
| Cobros | Marcar vencidos y preparar el listado de reclamaciones | Cómo y cuándo se reclama a cada cliente |
| Cierre mensual | Comprobar que cada factura tiene su registro y cada movimiento su justificante | Las diferencias y los apuntes excepcionales |
| Calificación fiscal dudosa | Avisar de que falta información | Todo: es criterio profesional |
La columna de la derecha no es un adorno. Un proceso contable automatizado sin revisión convierte un error puntual en un error repetido cada mes.
Dónde encaja la IA y dónde no
La IA ha cambiado sobre todo la captura: leer una factura en papel, un PDF o una foto de un ticket y extraer sus datos ya no exige plantillas por proveedor. Pero hay dos límites que conviene respetar.
El primero: la IA propone, una persona aprueba. La lectura automática acierta mucho, pero no siempre, y en contabilidad un dígito mal leído descuadra un trimestre. En los sistemas que construimos, la lectura automática de gastos, sea una factura o un ticket, la valida una persona antes de registrarse.
El segundo: la IA no calcula. Sumar bases, aplicar tipos de impuesto o calcular totales es trabajo para un motor de reglas, que da siempre el mismo resultado con los mismos datos. En nuestros sistemas, la IA nunca calcula: impuestos, cuotas y totales los hacen motores deterministas. La IA lee y sugiere; el cálculo es aritmética comprobable.
Si quieres profundizar en la captura de facturas con IA, lo tratamos en cómo automatizar facturas con IA.
Un ejemplo de mes con la parte repetitiva automatizada
Imagina una empresa de servicios con una persona en administración que, cada mes, recibe facturas de proveedores por correo, tickets de gastos del equipo y los movimientos del banco, y que emite facturas a clientes con cuotas mensuales. Así cambia su mes:
- Durante el mes, las facturas de proveedores llegan a un buzón único. El sistema las lee y propone el registro; administración revisa cada propuesta en unos segundos y corrige las que fallan.
- El día de facturar, las cuotas se emiten solas con su serie y su numeración, y administración solo revisa las altas, bajas y cambios de precio del mes.
- Cada semana, el sistema propone la conciliación del banco: la mayoría de los cobros casan por importe y referencia; administración resuelve solo los que quedan sin pareja.
- A fin de mes, una comprobación automática avisa de las facturas sin registro y los movimientos sin justificante. Cuando no queda nada pendiente, se envía el paquete a la asesoría en el formato acordado.
El trabajo de criterio no desaparece: sigue habiendo que decidir qué hacer con un cobro parcial o con una factura dudosa. Lo que desaparece es copiar datos de un sitio a otro, que es donde nacen muchos errores.
Lo que cambia VERI*FACTU en los programas de facturación
Si automatizas la emisión de facturas, el programa que uses tendrá que cumplir, salvo que tu empresa quede fuera de su ámbito, el reglamento de requisitos de los sistemas de facturación. El Real Decreto 1007/2023 aprobó el reglamento que establece los requisitos que deben adoptar los programas que soportan los procesos de facturación, y llama «Sistemas VERI*FACTU» a los que remiten los registros a la Agencia Tributaria.
Es una obligación futura, con plazos fijados en el BOE. Según el texto consolidado, tras la modificación del Real Decreto-ley 15/2025, los contribuyentes del Impuesto sobre Sociedades deberán tener adaptados sus sistemas antes del 1 de enero de 2027, y el resto de obligados, antes del 1 de julio de 2027.
Para un proyecto de automatización, lo práctico es:
- Preguntar a tu proveedor de facturación cómo y cuándo adaptará su programa, y pedir que lo deje por escrito.
- Evitar procesos que corrijan facturas emitidas borrando o sobrescribiendo: las correcciones deben quedar como un registro nuevo, como exige el reglamento para los registros de facturación.
- Consultar con tu asesoría si tu empresa está dentro del ámbito y desde qué fecha.
Lo explicamos con más detalle, junto con la factura electrónica entre empresas, en ERP con facturación electrónica.
Por dónde empezar
- Mide dónde se va el tiempo. Una semana apuntando cuánto cuesta cada tarea: registrar facturas, conciliar, reclamar cobros, preparar el envío a la asesoría.
- Ordena el origen de los datos. Si las facturas llegan por cinco vías distintas, primero un buzón único; después, la lectura automática.
- Automatiza primero lo que más se repite, casi siempre facturas recibidas y conciliación.
- Define quién revisa qué y deja constancia de la revisión.
- Acuerda el formato con tu asesoría: qué necesita recibir y cuándo. Automatizar un envío que luego hay que rehacer no ahorra nada.
- Añade informes cuando los datos ya entren solos. Si ese es tu cuello de botella, empieza por cómo automatizar informes.
Errores frecuentes
- Automatizar sin revisión: los errores se multiplican en silencio.
- Hacerlo con macros frágiles sobre hojas que cambian de formato cada trimestre.
- Dejar fuera a la asesoría: el proceso nuevo tiene que encajar con cómo trabaja ella.
- Confundir lectura con cálculo: pedir a la IA que haga cuentas que debe hacer un motor de reglas.
- Olvidar el calendario normativo al elegir o cambiar el programa de facturación.
Si quieres ver cómo planteamos la automatización de procesos, lo tienes en automatización de procesos y en nuestra página de inteligencia artificial para empresas.
Fuentes consultadas
Comprobadas el 30 de septiembre de 2026. Enlazamos la fuente original para que puedas consultar el texto vigente.
Preguntas frecuentes
¿Qué procesos contables se pueden automatizar primero?
Los que más se repiten y siguen reglas estables: registrar facturas recibidas y conciliar los movimientos del banco. Después, la facturación periódica, el seguimiento de cobros y la preparación del cierre para la asesoría.
¿La automatización contable sustituye a la asesoría?
No. Le quita trabajo de tecleo y le entrega la información más ordenada. La calificación fiscal, las decisiones dudosas y la presentación de impuestos siguen siendo trabajo profesional.
¿Se puede usar IA para leer facturas?
Sí, y funciona bien para extraer proveedor, fechas e importes de facturas y tickets. Pero conviene que una persona valide la lectura antes de registrarla y que los cálculos los haga un motor de reglas, no la IA.
¿Cuándo hay que tener adaptado el programa de facturación a VERI*FACTU?
Según el texto consolidado del Real Decreto 1007/2023 en el BOE, antes del 1 de enero de 2027 los contribuyentes del Impuesto sobre Sociedades y antes del 1 de julio de 2027 el resto de obligados. Tu asesoría puede confirmarte si tu empresa está dentro del ámbito.
¿Algo de esto encaja con tu negocio? Cuéntanos cómo lo haces hoy.